La depuración de la retención en la fuente toma un solo dependiente
La deducción de 72 UVT por dependiente aplica en la declaración de renta de la persona natural, no en la retención mensual de la nómina.
Desde octubre de 2026, el cálculo de la retención en la fuente considera un (1) dependiente por empleado. Te contamos por qué y qué te recomendamos revisar en tu nómina.
Ajustamos la depuración mensual de la retención en la fuente para que aplique la deducción por dependientes que corresponde a ese cálculo, según el alcance que fija el Estatuto Tributario. La deducción adicional de 72 UVT por dependiente conserva su lugar natural, que es la declaración de renta de la persona natural.
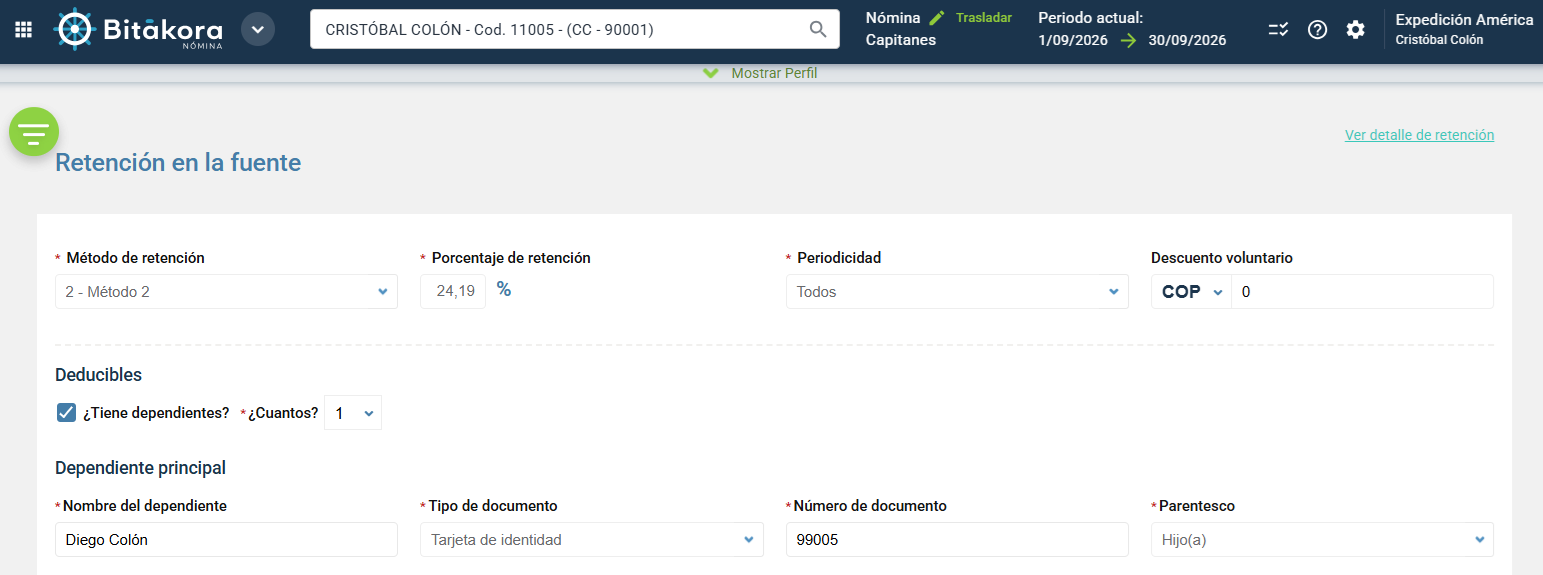
La hoja de vida todavía admite registrar más de uno, pero la depuración de la retención toma solo uno. Dejar la configuración alineada evita diferencias entre lo que ves registrado y lo que el sistema calcula.
Esta actualización rige a partir del 1 de octubre de 2026.
Las dos deducciones por dependientes
El Estatuto Tributario contempla dos deducciones por dependientes, y cada una opera en un momento distinto:
- Artículo 387. Hasta el 10 % del total de los ingresos brutos laborales del mes, con un tope de 32 UVT mensuales. Es una sola deducción, aunque el empleado tenga varios dependientes, y es la que se aplica en la depuración de la base de retención de tu nómina, mes a mes.
- Artículo 336, numeral 3. 72 UVT por dependiente, hasta cuatro dependientes, con carácter anual. Es la que el empleado toma cuando presenta su declaración de renta.
Las dos coexisten, pero la retención en la fuente solo aplica la del artículo 387.
Las dos coexisten, pero no son acumulables en el mismo cálculo.
¿Dónde está regulado?
El artículo 388 del Estatuto Tributario, que define los factores de depuración de la base de retención en la fuente, remite al artículo 387 y no al artículo 336. La DIAN lo confirmó de forma expresa:
No. El ámbito de aplicación del numeral 3, objeto de consulta, se circunscribe a la determinación de la renta líquida de la cédula general. Adicionalmente, téngase en cuenta que, para efectos de la deducción por dependientes, el artículo 388 del Estatuto Tributario remite al artículo 387 ibídem y no al artículo 336 ibídem.
Concepto DIAN 003966 [int 416] del 31 de marzo de 2023
Este criterio fue reiterado en los Conceptos 019560 [int 1126] del 1 de noviembre de 2023 y 011383 [int 433] del 11 de junio de 2024.
Esto es lo que cambió
1. La depuración toma un solo dependiente por empleado
Desde octubre de 2026, el cálculo de la retención en la fuente considera un dependiente por empleado, sin importar cuántos estén registrados en su hoja de vida.
2. La configuración se alineará más adelante
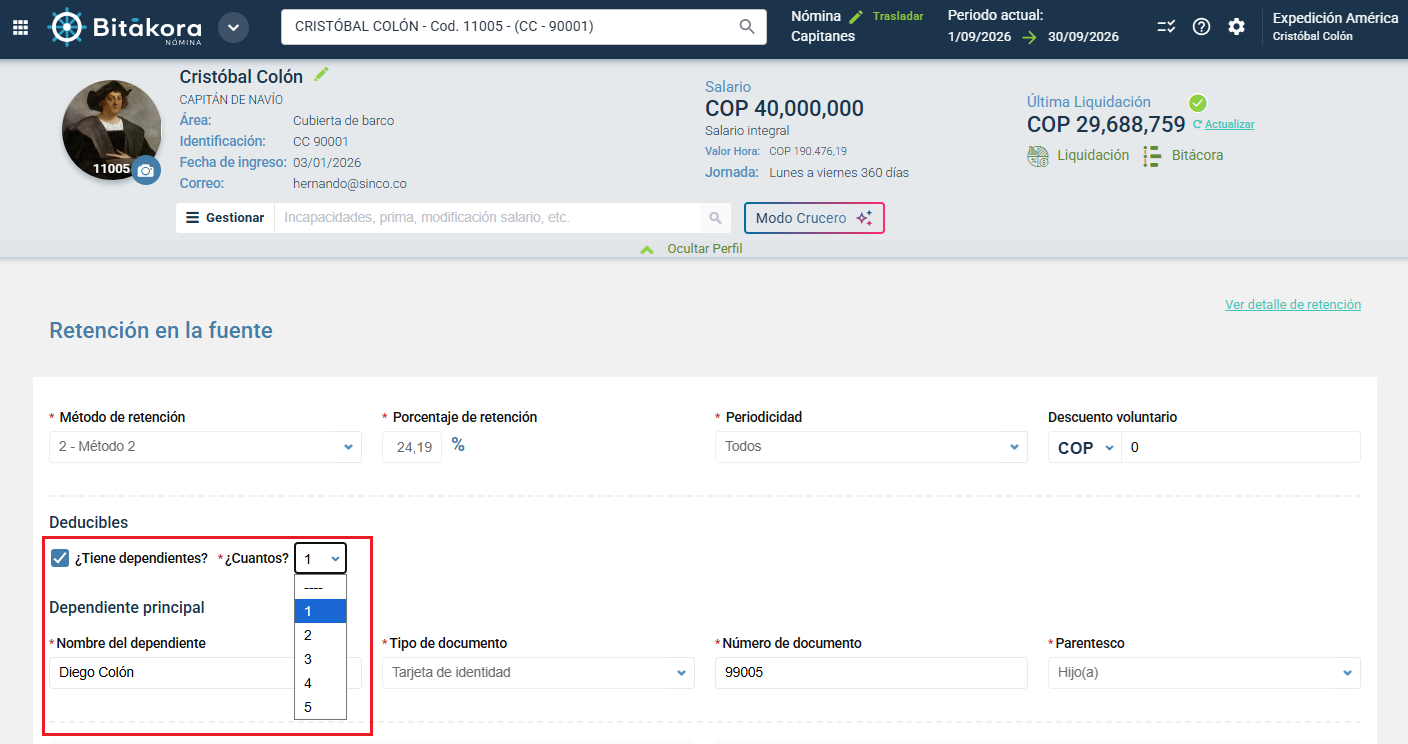
Por ahora, la hoja de vida y las plantillas de ingreso siguen admitiendo más de un dependiente. Si un empleado tiene más de uno, te recomendamos dejar la cantidad en uno (1), para que la configuración coincida con lo que el sistema calcula.
3. Los periodos anteriores quedan como histórico
En la depuración de la retención se conservan los conceptos de dependientes adicionales de los meses anteriores, con carácter informativo. Puedes consultarlos como histórico del año en curso, y no afectan el cálculo del periodo actual ni de los siguientes.
4. Los dependientes adicionales le siguen sirviendo al empleado
La deducción de 72 UVT por dependiente, hasta cuatro, es un beneficio que el empleado toma al presentar su declaración de renta anual. Allí, además, opera por fuera del límite del 40 % de rentas exentas y deducciones y del tope de 1.340 UVT de la cédula general.
¿Cómo identificar los empleados con dependientes adicionales?
Solo requieren acción los empleados que tengan dependientes adicionales registrados y que además tengan una base gravable dentro del rango para descontar retención en la fuente. Para ubicarlos, haz lo siguiente:
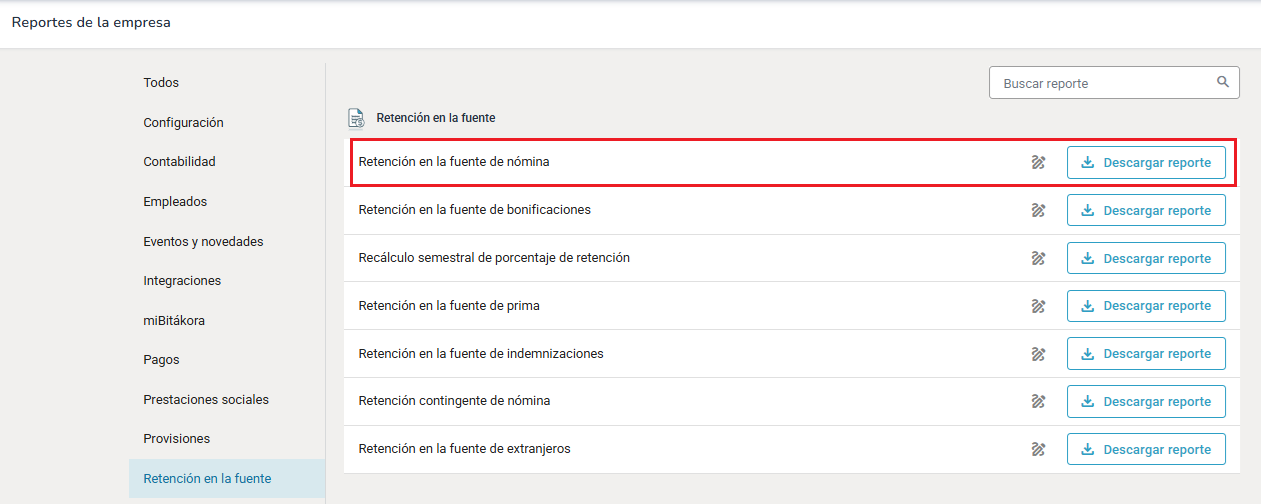
1. Consulta el reporte de retención en la fuente
Filtra el periodo entre el 1 de enero de 2026 y la fecha actual. Este filtro sirve solo para encontrar a los empleados, porque los meses anteriores no se reliquidan.
2. Filtra las columas del reporte
Filtra la columna Subgrupo por la palabra "dependientes" y la columna Valor por valores distintos de cero. El resultado son las liquidaciones donde se aplicó la deducción por dependientes adicionales.
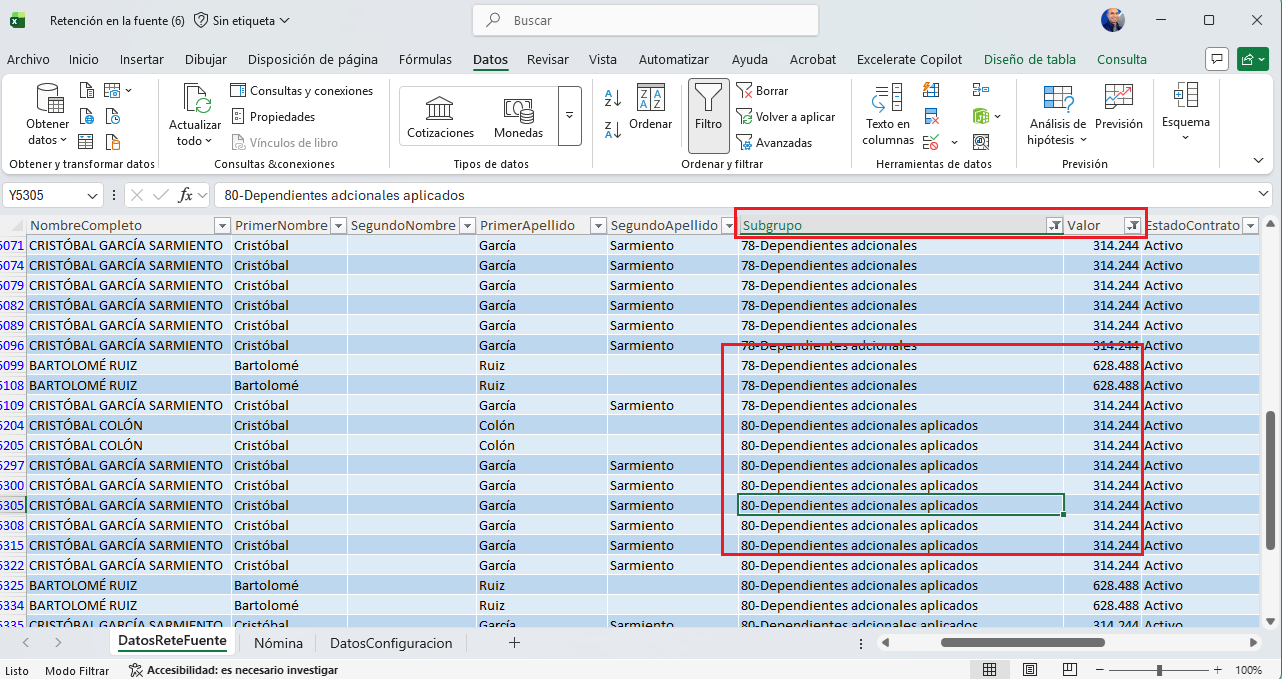
3. Verifica cuáles empleados siguen activos
Consulta cuáles siguen vinculados. La actualización solo aplica a los empleados activos y a los que tienen su retiro en proceso.
4. Configura el empleado y actualiza la liquidación
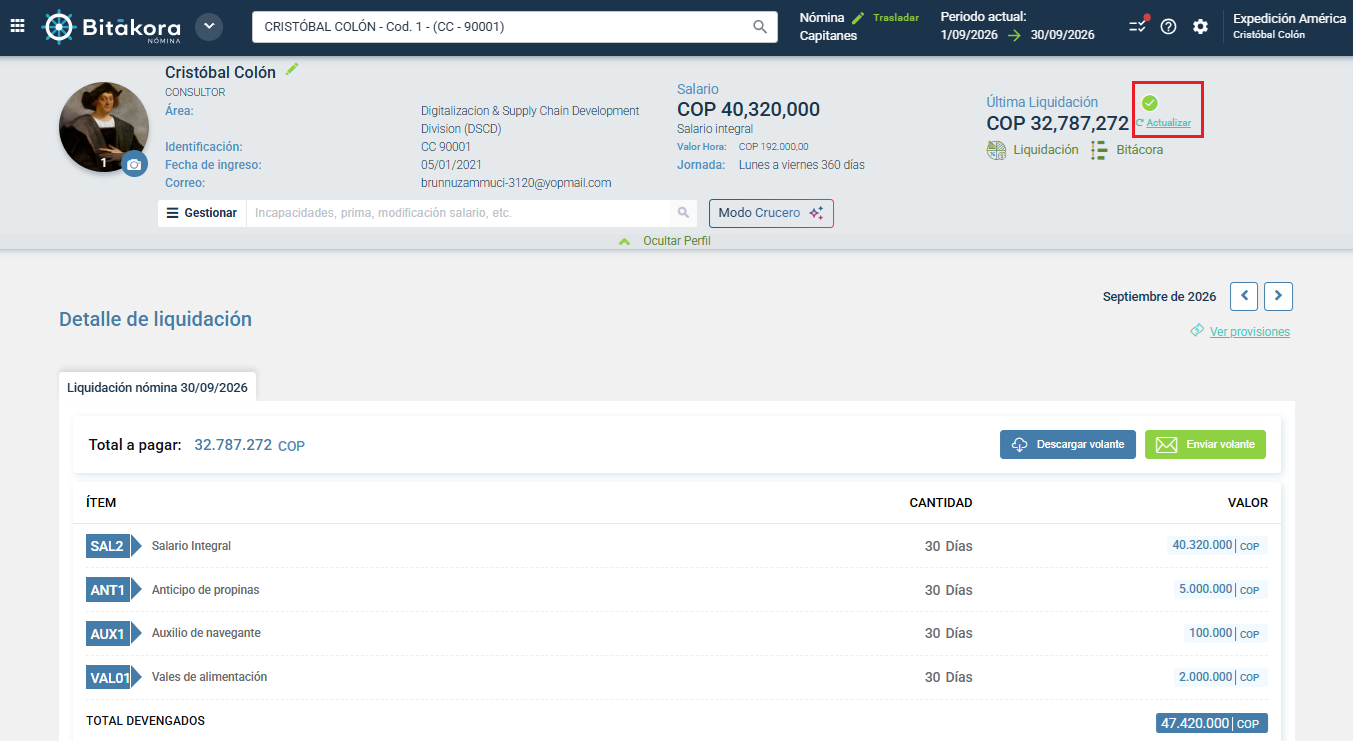
Ajusta la cantidad de dependientes a uno (1) y actualiza la liquidación del periodo de octubre de esos empleados, para que su retención se calcule sin los dependientes adicionales.
Qué te recomendamos revisar
Antes de cerrar tu próximo periodo de nómina, dale una mirada a esto:
- Que los empleados que identificaste tengan registrado un (1) dependiente.
- Que hayas actualizado la liquidación del periodo de todos ellos.
- Que el detalle de liquidación muestre la base de retención esperada.
- Que el dependiente que queda registrado cumpla las condiciones del parágrafo 2 del artículo 387 del Estatuto Tributario y que cuentes con el soporte correspondiente.
- Que las plantillas de importación que usas habitualmente estén alineadas con el nuevo criterio.
Este ajuste se fundamenta en los artículos 387 y 388 del Estatuto Tributario y en los Conceptos DIAN 003966 de 2023, 019560 de 2023 y 011383 de 2024.